
Nederlandse fintechs dubbelen hun volume terwijl banken worstelen met bureaucratie. De smartphone verdringt de pinpas en Wero dreigt de achterkant van iDEAL te veranderen.
De cijfers van de DNB liegen er niet om. Het volume aan financiering via fintechs is in Nederland meer dan verdubbeld. Het is geen tijdelijke golf, maar een structurele breuk met de oude manier van geld bewegen.
In de winkel tik je al lang op je telefoon, maar achter de schermen is er een stille oorlog. Bankieren verliest terrein aan digitale speler die sneller schakelen. De vraag is niet of dit gebeurt, maar of de infrastructuur de snelheid kan bijbenen.
De explosieve groei van digitale leningen
DNB meldt een fors stijging in het volume financiering via fintechs. Deze trend raakt vooral het mkb hard. Voor die bedrijven is een snelle uitbetaling vaak waardevoller dan een fractie lagere rente.
Twee minuten versus twee weken. Dat is het verschil dat maakt. Fintechs snijden door de bureaucratie van de grote instellingen. Ze gebruiken data om risico’s te meten en leveren daardoor antwoord terwijl je nog wacht bij de kassa.
De markt verandert hierdoor. Bankiers moeten nu aantoonbaar wendbaar zijn, niet alleen stabiel. De concurrentie duwt de kosten omlaag. In je portemonnee merk je dat direct: het wordt goedkoper om geld te lenen.

Nederlandse toppers in de app-wereld
Iedereen kijkt naar Silicon Valley of Azië, maar Nederland scoort verrassend hoog. In de top 15 van de beste bankapps staan Nederlandse namen prominent. Banken.nl bevestigt dat deze apps uitblinken in gebruiksgemak en betrouwbaarheid.
Het is niet alleen design, het is functionaliteit. Complexe financiën worden simpel voor de gemiddelde gebruiker. Dit is geen toeval, maar een reactie op de harde eisen van millennials en generatie Z.
Er ontstaat een cirkel. De hoge verwachtingen van Nederlanders dwingen banken tot innovatie. Die innovatie trekt weer meer gebruikers. Het is een positieve spiraal die ons land een stap voor houdt op veel buurlanden.

Wero en de toekomst van iDEAL
De opkomst van Wero is het grootste onderwerp in de Europese betaalwereld. De ECB en nationale banken bouwen aan een digitale euro. Velen vragen zich af wat dit betekent voor iDEAL, het hart van het Nederlandse betalingsverkeer.
Experts bij Worldline zijn duidelijk: Wero vervangt iDEAL niet. Het versterkt de infrastructuur. Het is een onderliggende laag die betalingen op continentale schaal veiliger en sneller moet maken.
Voor jou blijft de knop in de webshop hetzelfde. Maar achter die knop verandert alles. De interoperabiliteit tussen landen neemt toe. Dat moet de kosten voor internationale betalingen binnen de EU flink drukken.

De smartphone als nieuwe portemonnee
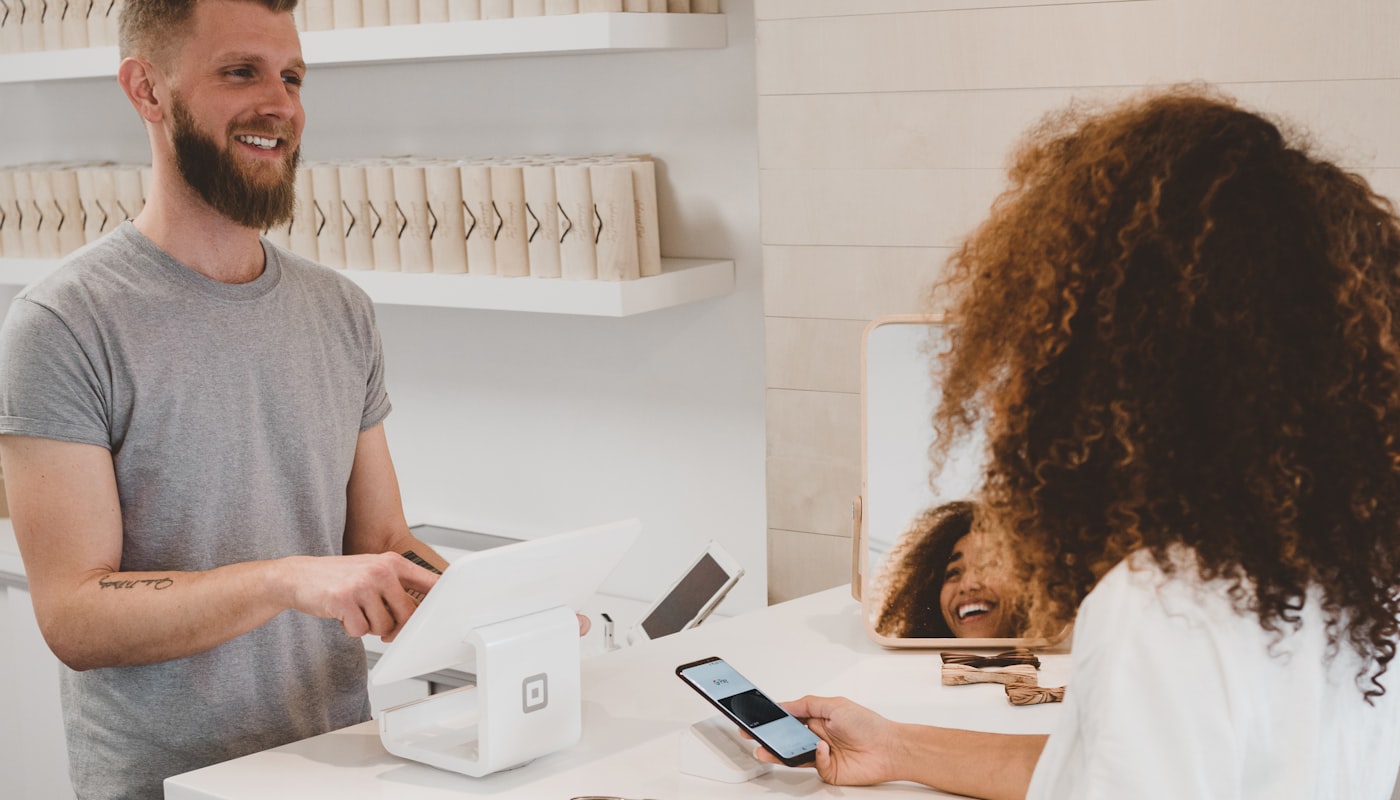
De fysieke pinpas verdwijnt langzaam. De smartphone neemt de rol over als standaard betaalmiddel. Data van Hart van Nederland toont dat contactloos betalen met de telefoon nu de norm is in winkels en horeca.
De reden is simpel: snelheid. Geen kaart zoeken, geen pincode intypen, geen wisselgeld. Het hele proces duurt minder dan twee seconden. Die snelheid is de bevestiging dat de technologie eindelijk werkt.
Banken moeten nu hun backend aanpassen om dit volume te verwerken. De uitdaging is niet meer acceptatie, maar technische schaalbaarheid en veiligheid. Geld wordt abstracter, maar de ervaring wordt steeds concreter en soepeler.
Veelgestelde vragen
 Keep subscribing to Wietske VisserHer next filing reaches you the moment it publishes, on her own subdomain.
Subscribe